Calcul IFI 2026 : barème, seuil et décote de l'impôt sur la fortune immobilière
Combien d'IFI allez-vous payer ? Ce simulateur ifi additionne vos biens immobiliers, déduit les dettes et l'abattement de 30 % de la résidence principale, vérifie le seuil de 1 300 000 € puis applique le barème progressif et la décote.
Calculer mon IFI
Qui doit payer l'IFI et quel patrimoine est taxable ?
L'impôt sur la fortune immobilière porte sur la valeur nette des biens et droits immobiliers détenus au 1er janvier par le foyer fiscal au sens de l'IFI : célibataires, veufs, divorcés ou séparés ; époux quel que soit le régime matrimonial ; partenaires de pacs ; concubins ; enfants mineurs dont l'un des membres du foyer a l'administration légale des biens. Ce foyer peut différer de celui de l'impôt sur le revenu : un enfant majeur rattaché à votre déclaration de revenus forme son propre foyer d'IFI.
Le calcul ifi ne retient que l'immobilier : immeubles bâtis et leurs dépendances — garages, parkings, caves —, immeubles en cours de construction, terrains à bâtir, terres agricoles, droits réels et parts de sociétés ou d'organismes à hauteur de la fraction de leur valeur représentative de biens ou droits immobiliers. Les biens et droits immobiliers affectés à une activité professionnelle sont exclus du patrimoine taxable.
Certains biens ne sont imposés que partiellement. Les bois et forêts, les sommes placées sur un compte d'investissement forestier et les parts de groupements forestiers sont exonérés à 75 %. Les biens ruraux loués à long terme et les parts de groupements fonciers agricoles sont exonérés à concurrence de trois quarts lorsque leur valeur totale n'excède pas 101 897 €, et pour moitié au-delà.
Barème de l'IFI 2026 : six tranches progressives
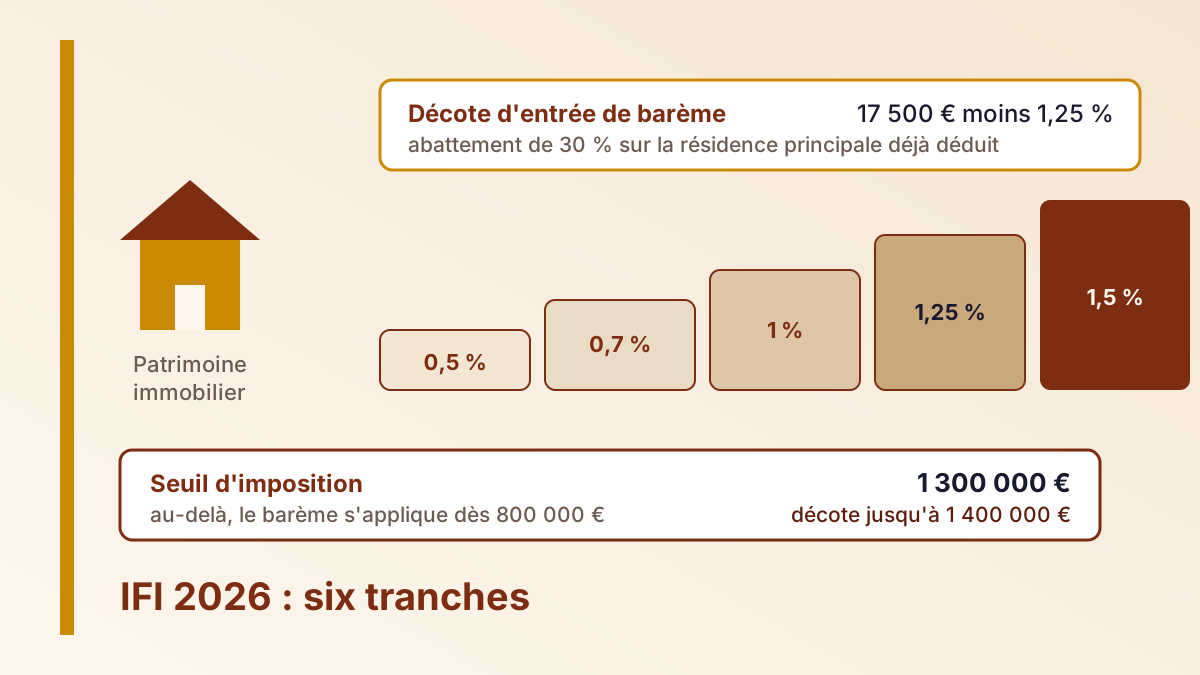
Le barème ifi 2026 est progressif : chaque tranche supporte son propre taux, le taux marginal ne s'appliquant qu'à la fraction la plus élevée du patrimoine. Il faut donc additionner, tranche par tranche, le produit de chaque fraction par son taux.
| Fraction du patrimoine net taxable | Taux applicable |
|---|---|
| N'excédant pas 800 000 € | 0 % |
| De 800 000 € à 1 300 000 € | 0,5 % |
| De 1 300 000 € à 2 570 000 € | 0,7 % |
| De 2 570 000 € à 5 000 000 € | 1 % |
| De 5 000 000 € à 10 000 000 € | 1,25 % |
| Au-delà de 10 000 000 € | 1,5 % |
La progressivité crée un effet de seuil important : un patrimoine net taxable de 1 500 000 € supporte 0,5 % sur la fraction comprise entre 800 000 € et 1 300 000 €, puis 0,7 % sur le surplus. Un patrimoine de 1 374 000 €, par exemple, génère un impôt de 3 018 € au titre du barème, ramené à 2 693 € après décote.
Cette décote est réservée aux patrimoines nets taxables compris entre 1 300 000 € et 1 400 000 €. Elle est égale à 17 500 € diminués de 1,25 % de la valeur du patrimoine net taxable : plus le patrimoine est proche du seuil, plus la réduction est forte. Au-delà de 1 400 000 €, elle disparaît et seul le barème s'applique.
Comment utiliser ce calculateur
- Recenser les biens et droits immobiliers imposables au 1er janvier. Additionnez les valeurs vénales des immeubles bâtis et non bâtis, des immeubles en construction et des parts de sociétés à hauteur de leur fraction représentative de biens immobiliers. Les biens affectés à une activité professionnelle restent hors du calcul.
- Déduire l'abattement ifi de la résidence principale. Indiquez séparément la valeur vénale de votre résidence principale : l'outil en retranche 30 %. Cet abattement ne concerne que le logement principal, pas les résidences secondaires.
- Soustraire les dettes déductibles existantes au 1er janvier. Retenez les emprunts d'acquisition, les travaux et les impôts locaux dus, à condition qu'ils se rattachent à des biens imposables. Une dette affectée à un bien exonéré n'est déductible qu'à proportion de sa fraction imposable.
- Lire le patrimoine net taxable, le barème et la décote. Le résultat indique si le seuil de 1 300 000 € est franchi, le détail de chaque tranche, la décote applicable et l'IFI à payer. Un patrimoine net taxable juste au-dessus du seuil bénéficie de la décote, ce qui limite l'effet de marche.
Questions fréquentes
À partir de quel patrimoine paie-t-on l'IFI en 2026 ?
L'IFI est dû dès que le patrimoine immobilier net taxable dépasse 1 300 000 € au 1er janvier. Une fois ce seuil franchi, le barème s'applique dès 800 000 € : la fraction comprise entre 800 000 € et 1 300 000 € supporte 0,5 %, soit environ 2 500 € d'impôt, avant application de la décote.
Comment utiliser un simulateur ifi pour vérifier son impôt ?
L'outil reconstitue la méthode de l'administration : il additionne vos biens immobiliers imposables, retire l'abattement de 30 % de la résidence principale et les dettes déductibles, compare le résultat au seuil de 1 300 000 €, puis applique le barème progressif tranche par tranche avant la décote éventuelle.
L'abattement de 30 % sur la résidence principale est-il automatique ?
Oui, il se déduit de la valeur vénale de votre résidence principale sans démarche particulière, mais il ne concerne que ce logement : les résidences secondaires sont retenues pour leur valeur vénale entière. Le passif rattaché à un bien partiellement exonéré n'est déductible qu'à proportion de sa fraction imposable.
Quels biens échappent à l'impôt sur la fortune immobilière ?
Les biens et droits immobiliers affectés à une activité professionnelle sont exonérés. Les bois et forêts sont exonérés à 75 %, comme les parts de groupements forestiers, et les biens ruraux loués par bail à long terme à concurrence de trois quarts lorsque leur valeur totale n'excède pas 101 897 €.
Le plafonnement peut-il annuler l'IFI ?
Il peut le réduire fortement : le total de l'IFI et des impôts dus au titre des revenus ne peut excéder 75 % des revenus mondiaux nets de l'année précédente. Ce plafonnement ne bénéficie qu'aux redevables domiciliés fiscalement en France et se calcule sur l'annexe 5 de la déclaration n° 2042-IFI.
Plafonnement, réductions pour dons et déclaration
Deux dispositifs allègent l'IFI des redevables domiciliés fiscalement en France. Le plafonnement limite le total de l'IFI et des impôts sur les revenus à 75 % des revenus mondiaux nets de frais professionnels de l'année précédente, déficits catégoriels déduits. Les versements aux organismes d'intérêt général ouvrent par ailleurs une réduction de 75 % des sommes versées, dans la limite annuelle globale de 50 000 €, à condition qu'un même montant ne soit pas utilisé deux fois au titre de l'impôt sur le revenu et de l'IFI.
La déclaration s'effectue sur l'annexe n° 2042-IFI, en même temps que la déclaration de revenus, entre avril et juin. Les biens détenus indirectement y sont portés à hauteur de la fraction représentative de biens immobiliers, et les dettes doivent être existantes au 1er janvier ainsi qu'effectivement supportées par le foyer fiscal. Les redevables dont le patrimoine net taxable reste inférieur ou égal à 1 300 000 € n'ont aucune déclaration à souscrire.
Un patrimoine proche du seuil mérite un examen précis du passif déductible et des exonérations partielles : le franchissement de 1 300 000 € rend le barème applicable dès 800 000 €, soit un impôt qui démarre autour de 2 500 € avant décote.