Calcul droits de donation 2026 : abattements et barème par lien de parenté
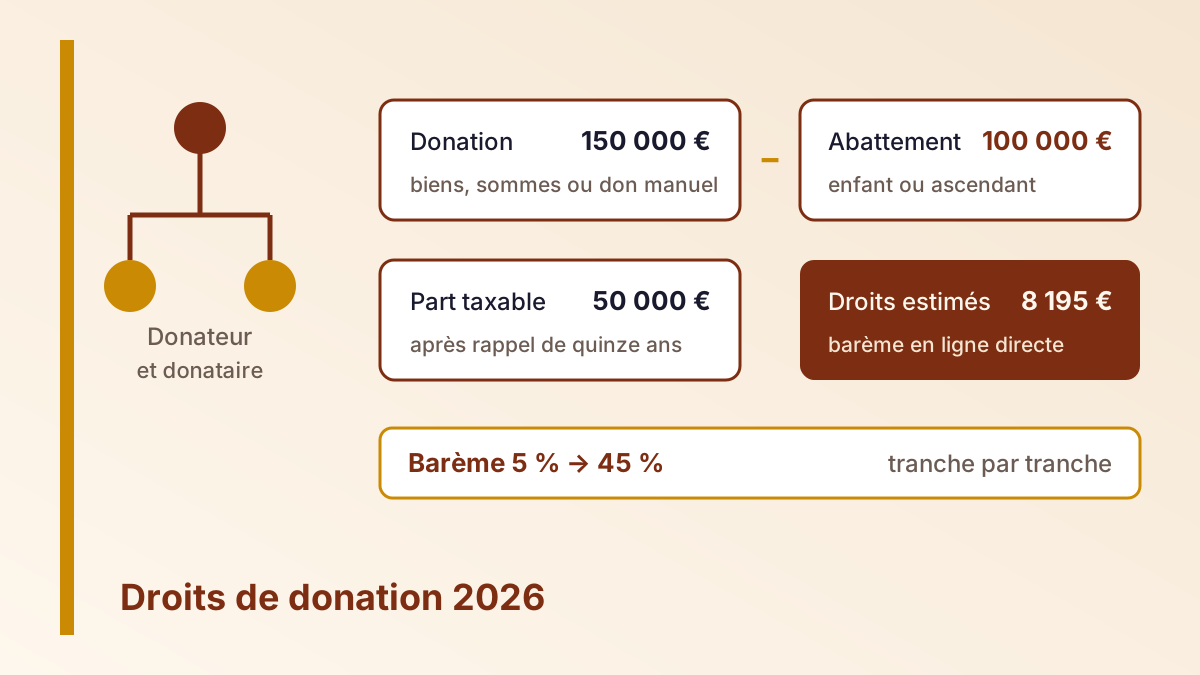
Combien allez-vous payer sur une donation ? Ce simulateur droits de donation déduit l'abattement lié au lien de parenté, retranche le don familial de sommes d'argent exonéré et applique le barème progressif, de 5 % à 45 % en ligne directe.
Calculer les droits de donation
Comment l'administration liquide les droits de donation
Le calcul des droits de donation suit quatre étapes définies par l'administration : déterminer le lien de parenté entre le donateur et le donataire, appliquer l'abattement correspondant à la valeur transmise, appliquer le barème de taxation au surplus, puis — dans certains cas — une réduction de droits. Un rappel fiscal s'intercale entre les deux premières : les donations consenties par le même donateur depuis moins de quinze ans s'ajoutent à la nouvelle transmission pour reconstituer l'assiette taxable.
Le solde de l'abattement non consommé reste disponible pendant toute la période de quinze ans : un parent qui a donné 40 000 € à son enfant peut encore transmettre 60 000 € sans droits avant l'échéance. En présence de plusieurs donateurs — deux parents, quatre grands-parents — les abattements se cumulent au profit du même donataire, ce qui permet des transmissions fractionnées sans droits.
La déclaration est faite par le donataire, y compris lorsque la donation n'est pas imposée. Un don manuel se déclare en ligne depuis l'espace particulier, dans le mois qui suit la remise des fonds ; les donations immobilières, elles, passent obligatoirement par un acte notarié.
Barème des droits de donation selon le lien de parenté
L'abattement et le barème dépendent du lien de parenté. En ligne directe, l'abattement est de 100 000 € pour un enfant ou un ascendant ; les donations aux petits-enfants bénéficient de 31 865 € et celles aux arrière-petits-enfants de 5 310 €. Entre frères et sœurs, il est de 15 932 €, pour un neveu ou une nièce de 7 967 €, et de 1 594 € en l'absence d'un autre abattement applicable.
| Lien de parenté | Abattement applicable | Taux d'imposition du surplus |
|---|---|---|
| Enfant ou ascendant (ligne directe) | 100 000 € | 5 % à 45 % (sept tranches) |
| Petit-enfant | 31 865 € | 5 % à 45 % (sept tranches) |
| Arrière-petit-enfant | 5 310 € | 5 % à 45 % (sept tranches) |
| Frère ou sœur | 15 932 € | 35 % puis 45 % au-delà de 24 430 € |
| Neveu ou nièce | 7 967 € | 55 % (taux unique) |
| Autre donataire | 1 594 € | 60 % (taux unique) |
| Bénéficiaire en situation de handicap | 159 325 € en plus | cumulable avec les abattements ci-dessus |
En ligne directe, le barème se décompose en sept tranches : 5 % jusqu'à 8 072 €, 10 % jusqu'à 12 109 €, 15 % jusqu'à 15 932 €, 20 % jusqu'à 552 324 €, 30 % jusqu'à 902 838 €, 40 % jusqu'à 1 805 677 €, puis 45 % au-delà. Entre époux ou partenaires de PACS, le barème comporte ses propres seuils — 5 % jusqu'à 8 072 €, 10 % jusqu'à 15 932 €, 15 % jusqu'à 31 865 €, puis 20 %, 30 %, 40 % et 45 % — et un abattement propre, non pris en compte par ce simulateur.
Comment utiliser ce calculateur
- Saisir le montant de la donation et le lien de parenté. Indiquez la valeur transmise, puis sélectionnez le lien qui vous unit au donataire : c'est lui qui fixe l'abattement personnel et le barème applicables au surplus.
- Isoler le don familial de sommes d'argent exonéré. Si la donation porte sur des sommes d'argent et remplit les conditions du don familial — donateur de moins de 80 ans, bénéficiaire majeur — indiquez la part concernée : elle est exonérée dans la limite de 31 865 € avant tout abattement.
- Rappeler les donations et les droits payés sur quinze ans. Ajoutez les donations consenties par le même donateur depuis moins de quinze ans, ainsi que les droits acquittés à cette occasion : le rappel fiscal les cumule avec la nouvelle transmission.
- Vérifier l'abattement droits de donation applicable. L'outil retranche l'abattement correspondant au lien de parenté, applique le barème tranche par tranche, déduit les droits déjà payés et affiche le solde à régler au service de l'enregistrement.
Questions fréquentes
Quel est le montant du calcul droits de donation enfant à prévoir ?
Chaque parent peut donner jusqu'à 100 000 € à chaque enfant sans payer de droits, abattement renouvelable tous les quinze ans. Un couple peut donc transmettre 200 000 € par enfant en exonération. Au-delà, le surplus est taxé tranche par tranche, de 5 % à 45 %, après rappel des donations consenties depuis moins de quinze ans.
Quel abattement droits de donation s'applique selon le lien de parenté ?
Outre les 100 000 € en ligne directe, l'abattement est de 31 865 € pour un petit-enfant, 5 310 € pour un arrière-petit-enfant, 15 932 € pour un frère ou une sœur, 7 967 € pour un neveu ou une nièce et 1 594 € en l'absence d'un autre abattement applicable.
Les donations antérieures de plus de quinze ans comptent-elles encore ?
Non. Seules les donations consenties depuis moins de quinze ans sont rappelées pour liquider les nouveaux droits. Au-delà de ce délai, l'abattement redevient disponible en totalité et les tranches de barème déjà utilisées redeviennent utilisables.
Faut-il déclarer un don manuel qui ne donne lieu à aucun droit ?
Oui. Le don manuel doit être déclaré par celui qui le reçoit, même s'il n'est pas imposé : depuis le 1er janvier 2026, cette déclaration s'effectue obligatoirement en ligne depuis son espace particulier, sauf cas de dispense, au moyen du formulaire 2735.
Peut-on donner sans droits en 2026 pour l'achat d'un logement ?
Oui, pour les dons de sommes d'argent réalisés dans le cadre familial jusqu'au 31 décembre 2026 : l'exonération temporaire atteint 100 000 € par donateur et 300 000 € par donataire pour l'acquisition d'un logement neuf ou des travaux de rénovation énergétique. Les fonds doivent être utilisés dans les six mois et le logement conservé cinq ans.
Don familial de sommes d'argent et exonérations temporaires
Le don familial de sommes d'argent est exonéré dans la limite de 31 865 € versés par un même donateur à un même bénéficiaire sur une période de quinze ans, à condition que le donateur ait moins de 80 ans au jour de la transmission et que le bénéficiaire soit majeur. Chèque, virement, mandat ou remise d'espèces : la forme importe peu, mais la déclaration doit intervenir dans le mois suivant le don, faute de quoi l'exonération est perdue.
S'y ajoute une exonération temporaire ouverte jusqu'au 31 décembre 2026 pour les dons de sommes d'argent destinés à l'acquisition d'un logement neuf ou à des travaux de rénovation énergétique éligibles à MaPrimeRénov : elle est plafonnée à 100 000 € par donateur et à 300 000 € par donataire, sous condition d'utilisation des fonds dans les six mois et de conservation du logement comme résidence principale pendant cinq ans.
Certains biens relèvent enfin d'exonérations propres : les bois et forêts et les biens agricoles donnés à bail à long terme sont exonérés à 75 %, comme les parts de groupements forestiers, tandis que les monuments historiques et les œuvres d'art données à l'État le sont à 100 %. Ces dispositifs se cumulent avec les abattements personnels, mais exigent un acte notarié.
Sources
- impots.gouv.fr — Calcul et paiement des droits de donation (abattements, barèmes et rappel de quinze ans)
- impots.gouv.fr — Que puis-je donner à mes enfants et petits-enfants sans payer de droits ?
- impots.gouv.fr — Dons exonérés (don familial de sommes d'argent et exonérations liées aux biens)
- impots.gouv.fr — Abattements personnels selon le lien de parenté (neveux, autres donataires)