Calcul crédit d'impôt garde d'enfant 2026 : montant et plafonds
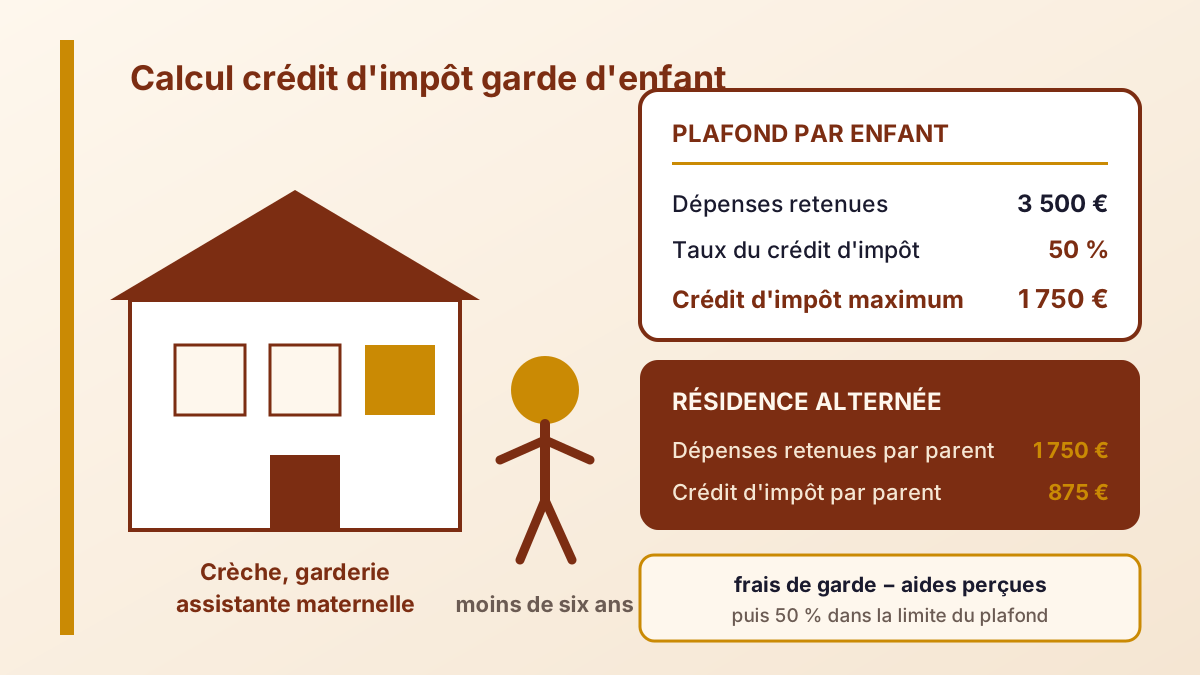
Le crédit d'impôt garde d'enfant s'élève à 50 % des frais versés à une crèche, une garderie ou une assistante maternelle agréée, retenus dans la limite de 3 500 € par enfant de moins de six ans, soit 1 750 € au maximum. Renseignez frais et aides.
Calculer le crédit d'impôt pour frais de garde
Crédit d'impôt frais de garde : conditions et dépenses éligibles
Ce crédit d'impôt concerne les parents domiciliés en France qui font garder un enfant de moins de six ans hors du domicile. Aucune condition d'activité professionnelle n'est exigée.
Entrent dans le calcul les sommes versées à une crèche, une halte-garderie, une garderie, un centre de loisirs ou une assistante maternelle agréée. Les frais de nourriture et les suppléments exceptionnels sont écartés : la cantine scolaire n'ouvre pas droit au crédit d'impôt, alors que l'encadrement périscolaire y ouvre droit.
Si la garde a lieu à votre domicile, les sommes relèvent du crédit d'impôt pour services à la personne, avec un plafond distinct.
Plafond du crédit d'impôt garde d'enfant : les montants par situation
Le crédit d'impôt représente la moitié des dépenses retenues, plafonnées pour chaque enfant de moins de six ans gardé.
| Situation de l'enfant | Dépenses retenues au maximum | Crédit d'impôt maximum |
|---|---|---|
| Un enfant à charge exclusive ou principale | 3 500 € | 1 750 € |
| Un enfant en résidence alternée, par parent | 1 750 € | 875 € |
| Deux enfants à charge exclusive ou principale | 7 000 € | 3 500 € |
| Deux enfants en résidence alternée, par parent | 3 500 € | 1 750 € |
| Trois enfants à charge exclusive ou principale | 10 500 € | 5 250 € |
En résidence alternée, la limite est de 1 750 € par parent et par enfant, soit 875 € de crédit d'impôt. Le plafond se cumule avec le nombre d'enfants.
Comment utiliser ce calculateur
- Recenser les enfants gardés hors du domicile. Le crédit d'impôt concerne chaque enfant de moins de six ans au 1er janvier de l'année des revenus, gardé hors du domicile.
- Saisir les frais payés et retirer les aides. Reprenez les sommes versées à la crèche ou à l'assistante maternelle, puis déduisez le complément de libre choix du mode de garde et l'aide de l'employeur.
- Ajouter les indemnités d'entretien retenues à 2,65 € par journée. Les indemnités facturées par l'assistante maternelle pour les jeux, le matériel d'éveil ou les consommables se cumulent aux salaires, à 2,65 € par journée d'accueil.
- Choisir la situation : charge principale ou résidence alternée. En charge exclusive ou principale, le plafond est de 3 500 € par enfant ; en résidence alternée, il est divisé par deux.
- Reporter le crédit d'impôt sur la déclaration 2042-RICI. Les frais de garde se déclarent cases 7GA à 7GC pour un enfant à charge exclusive ou principale, et cases 7GE à 7GG en résidence alternée.
Questions fréquentes
Quel est le plafond du crédit d'impôt garde d'enfant en 2026 ?
Le plafond est de 3 500 € de dépenses retenues par enfant de moins de six ans, soit 1 750 € de crédit d'impôt au maximum, ou 875 € en résidence alternée.
Comment se calcule le crédit d'impôt frais de garde ?
Retirez les aides perçues — complément de libre choix du mode de garde et aide de l'employeur — des sommes payées, plafonnez à 3 500 € par enfant, puis prenez 50 %. Ajoutez les indemnités d'entretien à 2,65 € par journée.
Les frais d'une assistante maternelle agréée ouvrent-ils droit au crédit d'impôt ?
Oui, pour un enfant de moins de six ans gardé hors du domicile. Les salaires, les cotisations sociales et les indemnités de garde entrent dans la base ; seuls les frais de nourriture sont exclus.
Quel crédit d'impôt en cas de résidence alternée ?
Le crédit d'impôt en résidence alternée est divisé par deux : la limite de dépenses est de 1 750 € par parent et par enfant, soit 875 € de crédit d'impôt. La même division s'applique en charge partagée sans charge principale.
Faut-il déduire le complément de libre choix du mode de garde de la base ?
Oui. Le complément de libre choix du mode de garde et l'aide de l'employeur, exonérée d'impôt dans la limite de 2 540 €, se déduisent des dépenses payées : seules les dépenses nettes entrent dans la base.
Crédit d'impôt assistante maternelle : salaires, indemnités d'entretien et déclaration
Chez une assistante maternelle agréée, la base comprend les salaires et les cotisations sociales du récapitulatif PAJEMPLOI. Les indemnités d'entretien — jeux, matériel d'éveil, eau, électricité, chauffage — sont retenues à 2,65 € par journée d'accueil.
Les dépenses se justifient par tout moyen de preuve et se déclarent sur la 2042-RICI : cases 7GA à 7GC pour un enfant à charge exclusive ou principale, cases 7GE à 7GG en résidence alternée.
L'avance de crédit d'impôt prévoit un acompte de 60 % versé en janvier 2027, le solde étant réglé lors de la liquidation.